

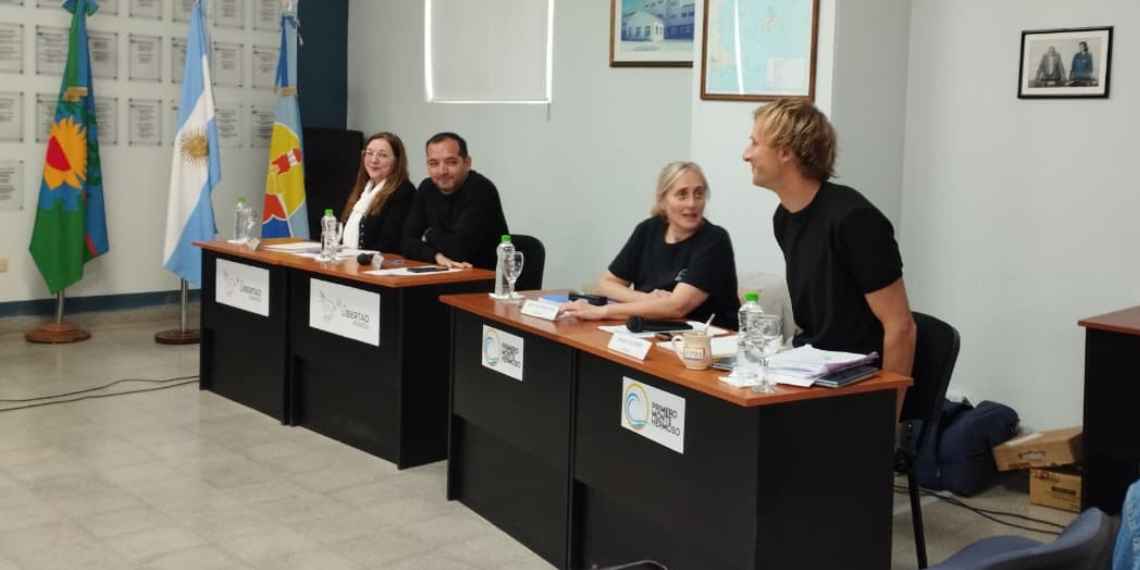
Los bloques opositores del Concejo Deliberante de Monte Hermoso difundieron un nuevo planteo sobre la estructura tributaria municipal, en el que cuestionan el cobro de distintos gravámenes que, según sostienen, se fundamentan en prestaciones similares o que ya estarían financiadas mediante otras tasas.
La comunicación retoma dos iniciativas presentadas por La Libertad Avanza y Primero Monte Hermoso, tratadas en las sesiones ordinarias del 23 de septiembre y del 29 de octubre, ambas rechazadas por la mayoría del Frente Justicialista.
El reclamo apunta a revisar los tributos que afrontan comerciantes y prestadores de servicios, con el argumento de que una misma tarea municipal no debería utilizarse para justificar distintos cobros.
El Derecho de Publicidad y Propaganda
Uno de los casos señalados es el Derecho de Publicidad y Propaganda, cuya eliminación fue propuesta mediante un proyecto de ordenanza tratado en la sesión del 29 de octubre.
Según explicaron los concejales opositores, las funciones que fundamentan ese cobro se superponen con prestaciones que ya se financian a través del Fondo Especial de Turismo y Cultura (FETyC) y de la Tasa por Inspección de Seguridad e Higiene.
Desde esa perspectiva, cuestionan que exista una contraprestación municipal específica y diferenciada que justifique mantener el derecho junto con los demás tributos.
La iniciativa fue rechazada por la mayoría oficialista, por lo que el gravamen continúa vigente.
El antecedente de las empresas extralocales
El planteo también recupera lo ocurrido en la sesión del 23 de septiembre, cuando los mismos bloques presentaron el expediente 4.060, que proponía derogar la Ordenanza 3272/23, vinculada al Registro Municipal de Empresas Extralocales, y el artículo 69, inciso 21, de la Ordenanza Fiscal, correspondiente al título denominado «Tasas por otros servicios».
Ese proyecto también fue rechazado por la mayoría del Frente Justicialista.
La oposición relaciona este gravamen con la discusión sobre los límites de las facultades municipales para establecer tasas y, particularmente, con la necesidad de identificar las prestaciones concretas que justifican cada cobro.
Un fallo de la Corte Suprema incorporado al debate
Como parte de los fundamentos de su reclamo, los concejales citaron un reciente pronunciamiento de la Corte Suprema de Justicia de la Nación.
El 10 de septiembre de 2026, en la causa «Banco de Galicia y Buenos Aires S.A. contra Municipalidad de Córdoba», el máximo tribunal revocó una sentencia que había avalado una contribución municipal sobre la actividad comercial, industrial y de servicios.
La controversia giraba en torno a la justificación de ese tributo mediante una enumeración muy amplia de prestaciones municipales, que incluía servicios de contralor, salubridad, higiene, asistencia social y otras actividades destinadas al bienestar general de la población.
La Corte reiteró que las tasas deben guardar relación con servicios concretos, efectivos e individualizados y que, cuando el contribuyente cuestiona haber recibido la prestación, corresponde al municipio acreditar que efectivamente se brindó.
Aunque el fallo se refiere a una controversia con la Municipalidad de Córdoba y no resuelve sobre los tributos de Monte Hermoso, constituye un antecedente jurisprudencial que los concejales opositores incorporan para fundamentar su pedido de revisión de los gravámenes locales.
Un reclamo que alcanza al conjunto de las tasas
En su comunicación, los representantes de La Libertad Avanza y Primero Monte Hermoso plantean que la revisión no debería limitarse a los dos tributos cuya eliminación propusieron, sino extenderse al conjunto de la estructura tributaria municipal.
Sostienen que toda tasa debe contar con una contraprestación concreta que justifique su existencia y que, cuando esa relación no puede acreditarse, el cobro pierde las características propias de una tasa y se aproxima a las de un impuesto.
El planteo vuelve a poner en discusión los fundamentos de los gravámenes municipales y la posibilidad de simplificar las obligaciones tributarias que recaen sobre las actividades comerciales y de servicios del distrito.